Domain helpdesk-lösung.de kaufen?
Wir ziehen mit dem Projekt
helpdesk-lösung.de um.
Sind Sie am Kauf der Domain
helpdesk-lösung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain helpdesk-lösung.de kaufen?
Ist die Lösung dieser Anleitung richtig?
Um diese Frage beantworten zu können, müsste ich wissen, um welche Anleitung es sich handelt und welche Lösung vorgeschlagen wird. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **

Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Cyanotypie-LösungCyanotypie-Lösung, Inhalt: 25 g Ammoniumeisencitrat, 10 g Kaliumhexacyanidoferrat und eine Anleitung.Der Inhalt dieses Sets ergibt ca. 200 ml = ausreichend für 6 T-Shirts mit einer Fläche von 21 x 29,7 cm oder 20 Papiere im Format 21 x 29,7 cm (DIN A4).Reisen Sie mit diesem Set in die Vergangenheit. Bei dieser Technik wird eine Mischung aus zwei Produkten (Ammoniumeisencitrat und Kaliumhexacyanidoferrat) auf einen porösen Untergrund aufgetragen, wodurch eine lichtempfindliche Schicht entsteht, die eine blassgrüne Farbe hat und fast transparent ist. Nach der erforderlichen Belichtungszeit wird der Prozess gestoppt, in dem man den Untergrund einfach mit klarem Wasser abspült. Die Teile des Untergrunds, die mit den UV-Strahlen in Berührung gekommen sind, färben sich zu einem Preußischblau, während die unberührten Teile die Farbe des Untergrundes behalten.33,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **

Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Isotonische Nacl Lösung 0,9 % Eifelfango Injektion -LösungIsotonische Nacl Lösung 0,9 % Eifelfango Injektion -Lösung Injektionslösung 10x10 ml - von EIFELFANGO GmbH & Co. KG - Kategorie: Eifelfango - Versand: 2,95 €, ab 18 € versandkostenfrei6,76 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die Sollbruchstelle liegt genau unterhalb des Punktes in der Einengung. Den Ampullenspieß (Daumen über dem Farbpunkt!) unter leichten Ziehen nach unten abbrechen. Zusammensetzung: 1 ml Natriumcitrat-Lösung 3,13 % EIFELFANGO® enthält: 31,3 mg Natriumcitrat-2-Hydrat (Ph.Eur., entspricht 27,9 mg Natriumcitrat wasserfrei) in Wasser für Injektionszwecke (Ph.Eur.). Die Lösung ist steril und enthält keine Konservierungsstoffe. Der pH-Wert liegt zwischen 6,0 und 8,0. Aufbewahrungs- und Verwendungshinweis: Nur verwenden, wenn die Lösung klar und das Behältnis unversehrt ist. Nach dem Öffnen der Behältnisse zum sofortigen Verbrauch bestimmt; angebrochene Behältnisse sind zu verwerfen. Die 100 ml-Flasche ist nicht zur Mehrfachentnahme mit einem Spike® geeignet. Die Lösung ist nicht zur Injektion/Infusion geeignet! Für Kinder unzugänglich aufbewahren! Kleinere Mengen können ohne Umweltgefährdung über den Hausmüll entsorgt werden. Das Verfalldatum ist auf der Packung und auf den Ampullen/Flaschen aufgedruckt. Verwenden Sie Natriumcitrat-Lösung 3,13% EIFELFANGO® nicht mehr nach diesem Datum!44,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cyanotypie-LösungCyanotypie-Lösung, Inhalt: 25 g Ammoniumeisencitrat, 10 g Kaliumhexacyanidoferrat und eine Anleitung.Der Inhalt dieses Sets ergibt ca. 200 ml = ausreichend für 6 T-Shirts mit einer Fläche von 21 x 29,7 cm oder 20 Papiere im Format 21 x 29,7 cm (DIN A4).Reisen Sie mit diesem Set in die Vergangenheit. Bei dieser Technik wird eine Mischung aus zwei Produkten (Ammoniumeisencitrat und Kaliumhexacyanidoferrat) auf einen porösen Untergrund aufgetragen, wodurch eine lichtempfindliche Schicht entsteht, die eine blassgrüne Farbe hat und fast transparent ist. Nach der erforderlichen Belichtungszeit wird der Prozess gestoppt, in dem man den Untergrund einfach mit klarem Wasser abspült. Die Teile des Untergrunds, die mit den UV-Strahlen in Berührung gekommen sind, färben sich zu einem Preußischblau, während die unberührten Teile die Farbe des Untergrundes behalten.33,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Lösung dieser Anleitung richtig?
Um diese Frage beantworten zu können, müsste ich wissen, um welche Anleitung es sich handelt und welche Lösung vorgeschlagen wird. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
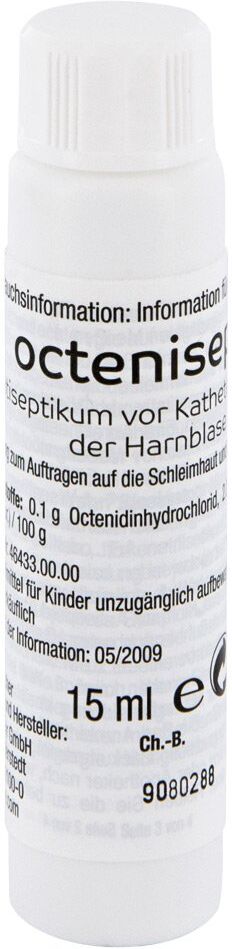
Octenisept LösungAnwendungsgebiet von Octenisept LösungOctenisept Lösung ist ein Antiseptikum zur Wunddesinfektion und unterstützenden Wundbehandlung. Es schützt effektiv vor Infektionen akuter und chronischer Wunden sowie von Verbrennungswunden auf Haut und Schleimhaut. Octenisept Lösung eignet sich ebenfalls zur Behandlung von Haut- und Schleimhautflächen vor diagnostischen und operativen Eingriffen. Die Anwendung der alkoholfreien Lösung ist in der Regel schmerzfrei und somit auch bestens für Säuglinge und Frühgeborene geeignet. Octenisept Lösung ist farblos.Wirkungsweise von Octenisept LösungOctenisept Lösung besitzt ein breites Wirkspektrum. Der Wirkungseintritt erfolgt schnell und langanhaltend. Dabei interagiert der antiseptisch wirkende Inhaltsstoff Octenidin mit Strukturen in der Hülle der Mikroorganismen und schädigt diese nachhaltig. Phenoxyethanol ergänzt die bakteriziden Eigenschaften des Octenidin zusätzlich. So werden Bakterien, Pilze und bestimmte Viren auf Haut und Schleimhäuten zuverlässig eliminiert.Wirkstoffe / Inhaltsstoffe / Zutaten100 g Octenisept Lösung enthalten als wirksame Bestandteile: Octenidinhydrochlorid 0,1g, Phenoxyethanol (Ph. Eur.) 2,0g als sonstige Bestandteile: (3-Cocosfettsäure-amidopropyl)-dimethylazaniumylacetat, Natrium-D-gluconat, Glycerol 85%, Natriumchlorid, Natriumhydroxid, gereinigtes WasserGegenanzeigenBei Überempfindlichkeit gegen einen der Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Ebenfalls kontrainduziert ist die Anwendung der Lösung als Spülung in der Bauchhöhle, der Harnblase und am Trommelfell.DosierungAnwendungsempfehlung von Octenisept Lösung: Octenisept Lösung wird auf die zu desinfizierende Stelle aufgetragen. Achten Sie darauf, dass diese vollständig und gleichmäßig bedeckt ist und lassen Sie das Mittel mindestens eine Minute lang einwirken. Spülen Sie nicht mit Wasser nach! Bitte beachten Sie weitere Hinweise3,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.