Domain helpdesk-lösung.de kaufen?
Wir ziehen mit dem Projekt
helpdesk-lösung.de um.
Sind Sie am Kauf der Domain
helpdesk-lösung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain helpdesk-lösung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
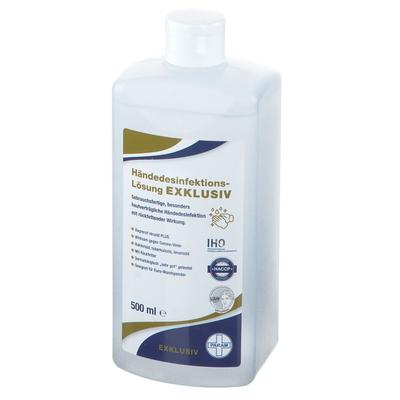
HÄNDEDESINFEKTION-Lösung Exklusiv Param 500 ml LösungUnbenanntes Dokument Händedesinfektion-Lösung Exklusiv Param Desinfektion für die Hände "Wirksamkeit geprüft" - Mit Rückfetter gegen das Austrocknen der Haut - Parfümfrei - Wirksam gegen Bakterien, Pilze und spezielle Viren - ohne Wasser und...11,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die...44,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
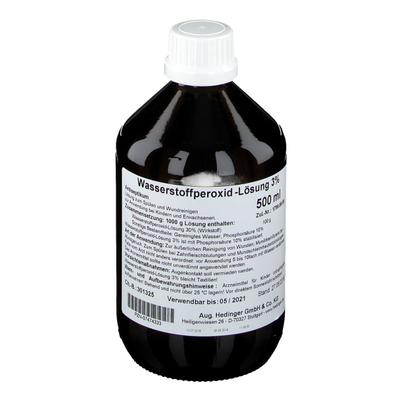
WASSERSTOFFPEROXID-Lösung 3% Standardzulassung 500 ml LösungWasserstoffperoxid-Lösung 3 % Antiseptikum Lösung zum Spülen und Wundreinigen zur Anwendung bei Kindern und Erwachsenen. Art der Anwendung: Zur äußerlichen Reinigung von Wunden; Munddesinfiziens bei undgeruch. Zum Spülen bei Zahnfleischblutungen und...13,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
HÄNDEDESINFEKTION-Lösung Exklusiv Param 500 ml LösungUnbenanntes Dokument Händedesinfektion-Lösung Exklusiv Param Desinfektion für die Hände "Wirksamkeit geprüft" - Mit Rückfetter gegen das Austrocknen der Haut - Parfümfrei - Wirksam gegen Bakterien, Pilze und spezielle Viren - ohne Wasser und...11,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
NATRIUMCITRAT-Lösung 3,13% Eifelfango 10x100 ml LösungNatriumcitrat-Lösung 3,13 % EIFELFANGO® Zur Bestimmung der Blutkörperchensenkungsgeschwindigkeit bzw. zur Aufhebung der Blutgerinnung in vitro zu sonstigen diagnostischen Zwecken. Anwendung: Farbpunkt auf der Ampullenzwibel nach oben richten! Die...44,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
WASSERSTOFFPEROXID-Lösung 3% Standardzulassung 500 ml LösungWasserstoffperoxid-Lösung 3 % Antiseptikum Lösung zum Spülen und Wundreinigen zur Anwendung bei Kindern und Erwachsenen. Art der Anwendung: Zur äußerlichen Reinigung von Wunden; Munddesinfiziens bei undgeruch. Zum Spülen bei Zahnfleischblutungen und...13,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Gunther: Liebesaffären zwischen Problem und LösungLiebesaffären zwischen Problem und Lösung , "Gunther Schmidts Begeisterung und Innovationsfreude sind ansteckend. Seine Neugier und seine Energie lassen ihn immer wieder neue Forschungs- und Praxisbereiche entdecken." Helm Stierlin "Das Buch bietet eine Fülle von Anregungen für Praktiker, die mit dem systemischen und ericksonschen Verfahren arbeiten und ist zugleich eine Fundgrube für all jene, die bisher wenig damit vertraut sind und hier eine solide Einführung in ein eigenständiges Verfahren vorfinden." Gisela Dreyer "Alles in allem ein lesenswertes Buch, das zu Recht so schnell so viele Freunde gefunden hat." Bernd Schmid Gelungene Integration von systemischen Modellen und Konzepten Ericksonscher Hypnotherapie Gunther Schmidt gilt als einer der maßgeblichen Pioniere für die Integration systemischer Modelle und ericksonscher Hypnosetherapie zu einem ganzheitlich-lösungsfokussierenden Konzept. Im Zentrum seines Beratungsansatzes stehen die Orientierung auf Kompetenzen, Ressourcen und Lösungen und die vielfältigen Anwendungsbereiche in Therapie und Beratung. In diesem ersten umfassenden Buch zur hypnosystemischen Therapie und Beratung lässt Gunther Schmidt den Leser an dieser erfolgreichen Vorgehensweise teilhaben und gibt zugleich viele Anregungen für die tägliche Praxis, u. a. in den Bereichen: Familien- und Paartherapie, Sucht- und Traumatherapie, stationär-klinische Psychosomatik, Psychosen, Depression, Team- und Organisationsentwicklung, Coaching, Supervision, u. a. m. Der Autor: Gunther Schmidt, Dr. med., Dipl. rer. pol.; Facharzt für psychosomatische Medizin und Psychotherapie; Mitbegründer des Heidelberger Instituts für systemische Forschung und Beratung, der Internationalen Gesellschaft für Systemische Therapie (IGST), des Helm-Stierlin-Instituts in Heidelberg und des Deutschen Bundesverbands Coaching (DBVC). Gunther Schmidt ist Ärztlicher Direktor der sysTelios Privatklinik für Psychotherapie und psychosomatische Gesundheitsentwicklung sowie Leiter des Milton-Erickson-Instituts Heidelberg. 2011 erhielt er den Life Achievement Award der Weiterbildungsbranche. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 10. Auflage 2023, Erscheinungsjahr: 202304, Produktform: Kartoniert, Autoren: Schmidt, Gunther, Auflage: 23010, Auflage/Ausgabe: 10. Auflage 2023, Seitenzahl/Blattzahl: 460, Keyword: Hypnotherapie; Organisationsberatung; Supervision; systemische Therapie; Coaching; Familientherapie; Hypnosetherapie; Paartherapie; Psychosen; Psychosomatik; Suchttherapie; Traumatherapie; hypnosystemisch, Fachschema: Hypnose~Lösungsorientierte Therapie~Psychotherapie / Lösungsorientierte Therapie~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 212, Breite: 134, Höhe: 31, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2708674 A29327706 A3461481, Vorgänger EAN: 9783896704306, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wörlen, Rainer: Anleitung zur Lösung von ZivilrechtsfällenAnleitung zur Lösung von Zivilrechtsfällen , Methodische Hinweise und 22 Musterklausuren , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250731, Autoren: Wörlen, Rainer~Balleis, Kristina, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Arbeitsrecht; Fallbearbeitung; Handelsrecht; Musterklausuren; Musterlösungen, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 250 Blätter, Länge: 240, Breite: 160, Höhe: 17, Gewicht: 490, Produktform: Kartoniert,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.